

Report

概要
- 多くのCEOは、自社がAI変革を主導していると考えている。しかし、実態はパイロットや導入ツールからなるAI施策のポートフォリオを管理しているにすぎない場合が多い。AIツールを開発・展開することと、AIを前提に事業を変革することは同じではない。
- 先行企業は、独自データ、組織知を組み込んだAIネイティブなワークフロー、学習アーキテクチャを組み合わせており、本稿ではこれを「企業固有の知的資本(プロプライエタリ・インテリジェンス)」と呼ぶ。これらの資産はAIを使うたびに蓄積されるため、先行企業の優位は時間とともに拡大する。
- AIの競争力を左右するのは、個々のエージェントの性能ではない。運用を通じて得た知見を、評価基準、標準スキル、データ定義、業務プロセスへ組み込み、後続の開発で再利用できる仕組みを持つかどうかである。
- 後から開発するエージェントほど、それまでに蓄積したデータやノウハウを活用して、より短期間・低コストで立ち上がり、高い成果を生むようになったとき、その企業には、独自データ、業務知、評価テスト、共有メモリ、運用ノウハウが企業資産として蓄積される。競合が同じモデルを導入しても再現できない、この資産の蓄積が企業固有の知的資本である。
- 先行企業と後発企業を分けるのは、戦略姿勢、重点領域への集中、独自データ、技術アーキテクチャ、オペレーティングモデル、学習システム、ガバナンスという7つの意思決定である。いずれもAI部門だけに任せられるものではなく、CEOが主導すべき経営判断である。
第1章
AI施策が増えても、事業変革が進むとは限らない
多くの企業では、AIに関する活動が急速に増えている。
予算を確保し、パイロットを立ち上げ、生成AIツールを導入し、AIタスクフォースを設置する。
こうした取り組みは、組織が着実に前進しているように見える。
しかし、その多くは、既存の業務や組織を変えずにAIを追加する取り組みである。
個別業務の生産性は改善しても、顧客への価値提供、収益構造、コスト構造、意思決定のあり方まで変わるとは限らない。
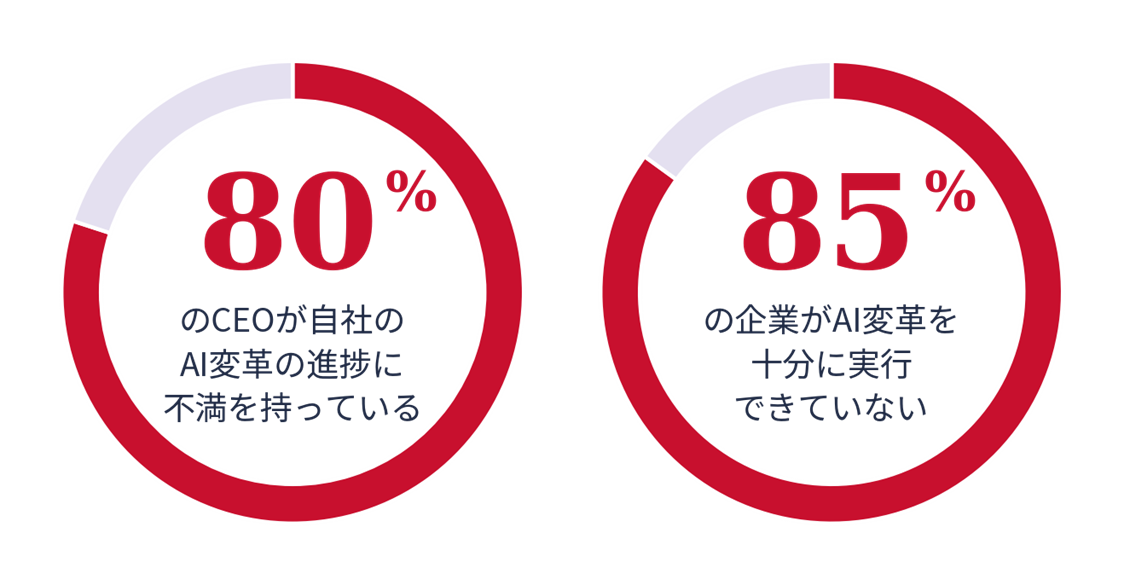
BainのCEO調査では、約80%のCEOが自社のAI変革の進捗に不満を持ち、約85%の企業がAI変革を十分に実行できていないとされる。
この停滞は、AI技術の能力不足によるものではない。
AI施策を増やすことを、事業変革を進めることとマネジメントが捉えていることがより本質的な問題である。
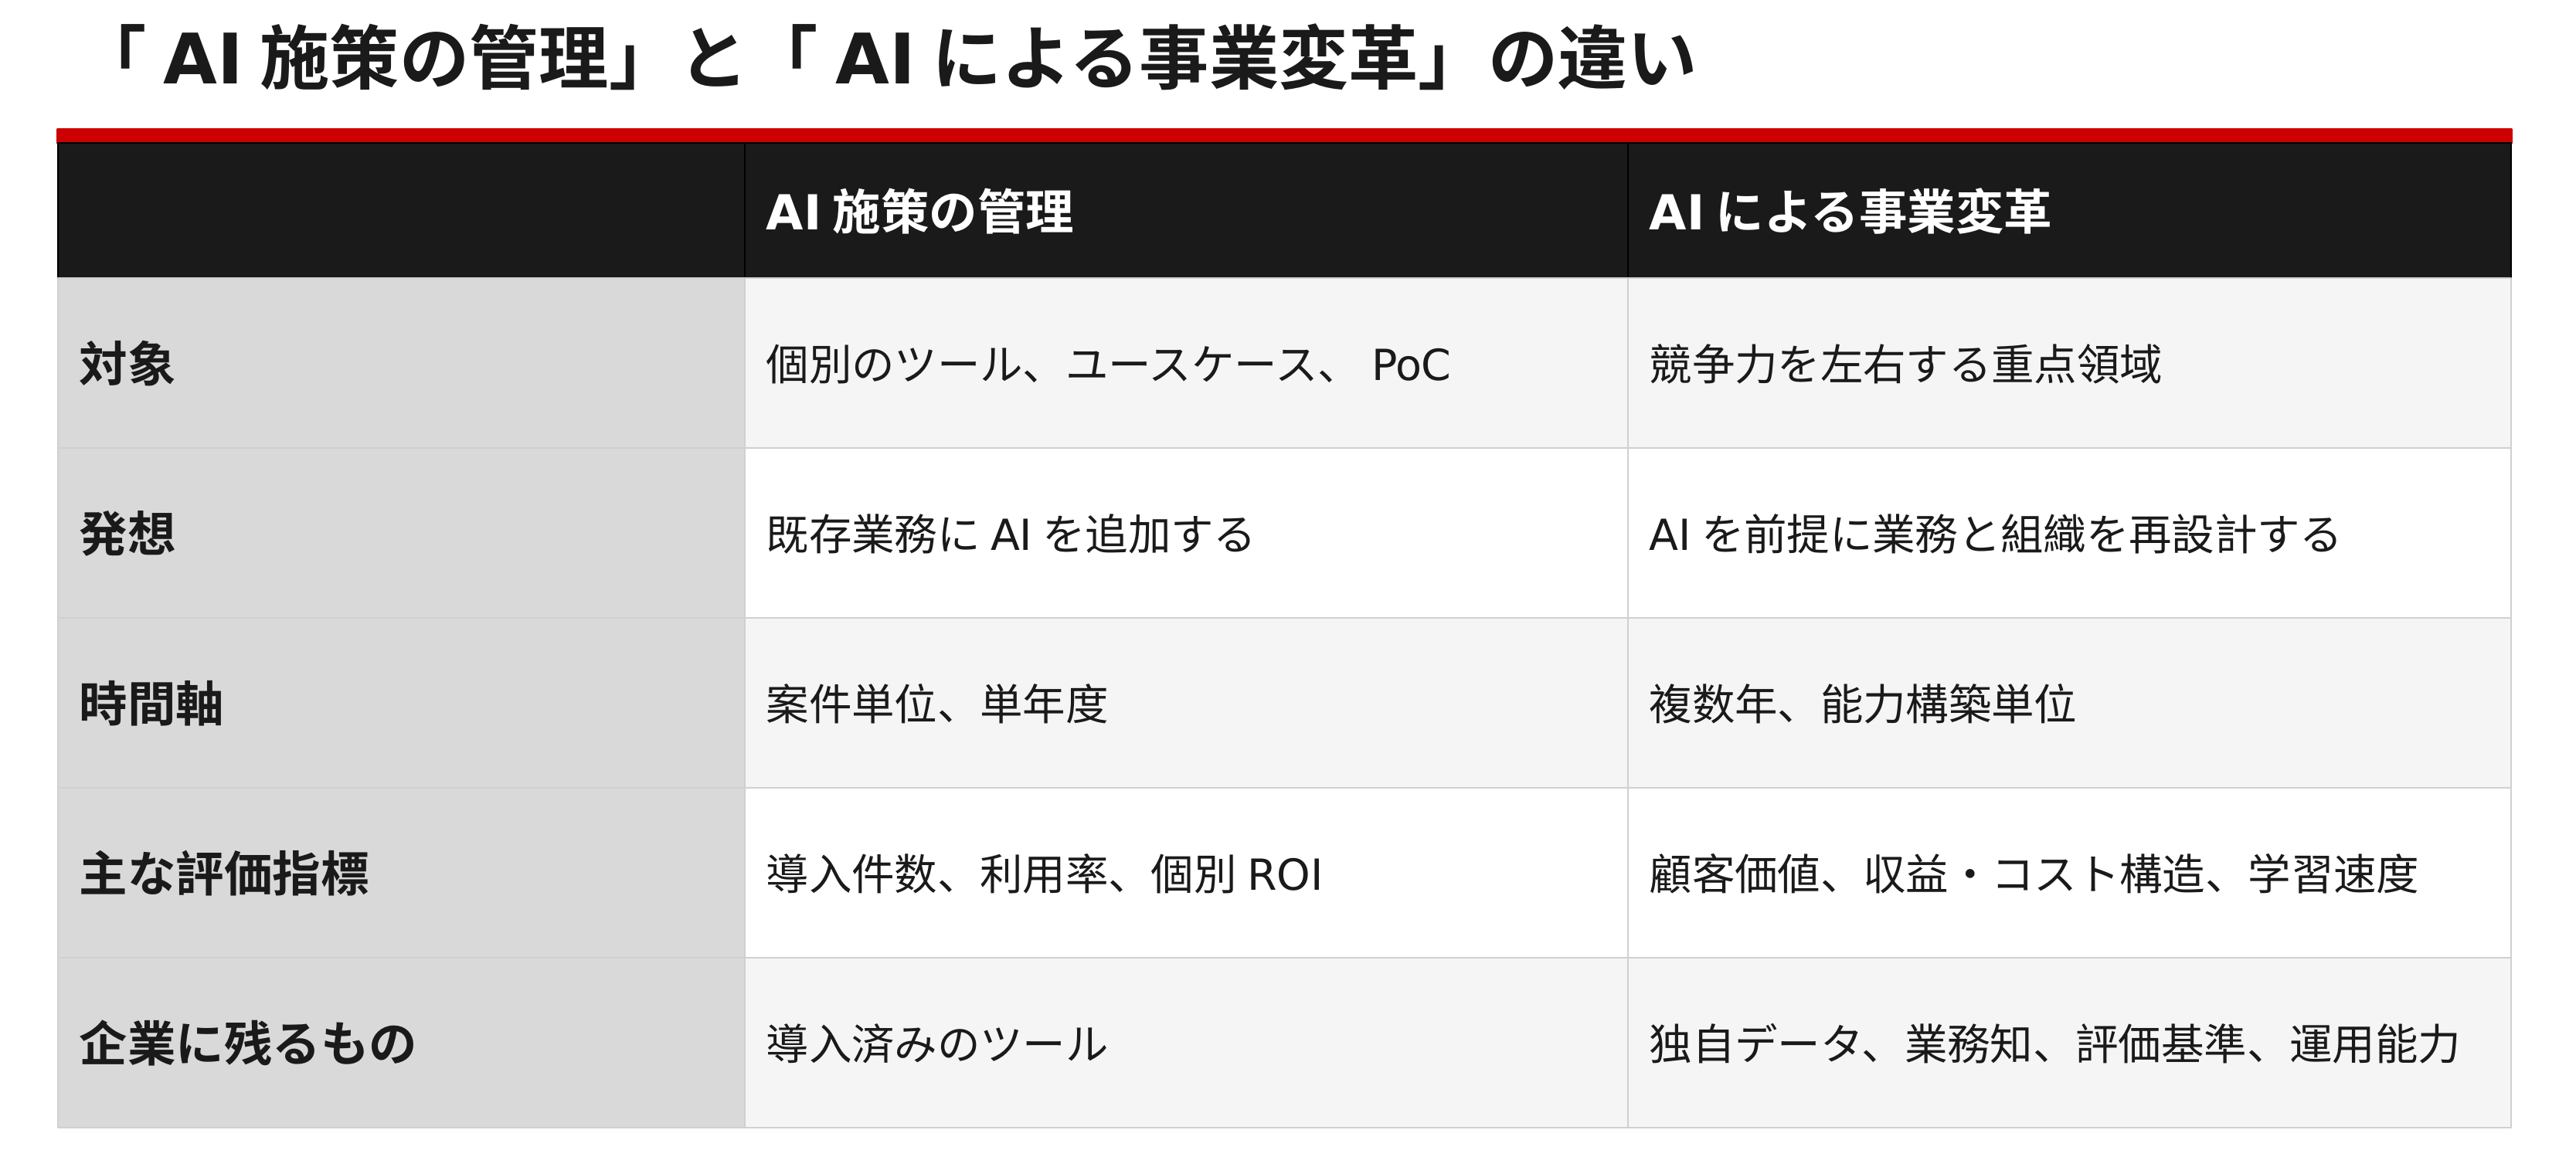
AI変革とは、既存業務を部分的に効率化することではない。
自社がどこで価値を生み、どのように競争し、人とAIがそれぞれ何を担うのかを、根本から設計し直すことである。
第2章
競争優位の源泉はモデルの性能から、企業固有データ・組織知を組み込んだワークフロー・学習アーキテクチャへ移る
先行企業はAIの利用を通じて、自社にしか蓄積できない資産が増え続ける仕組みをつくっている。
その資産を一体化したものが企業固有の知的資本(プロプライエタリ・インテリジェンス)である。
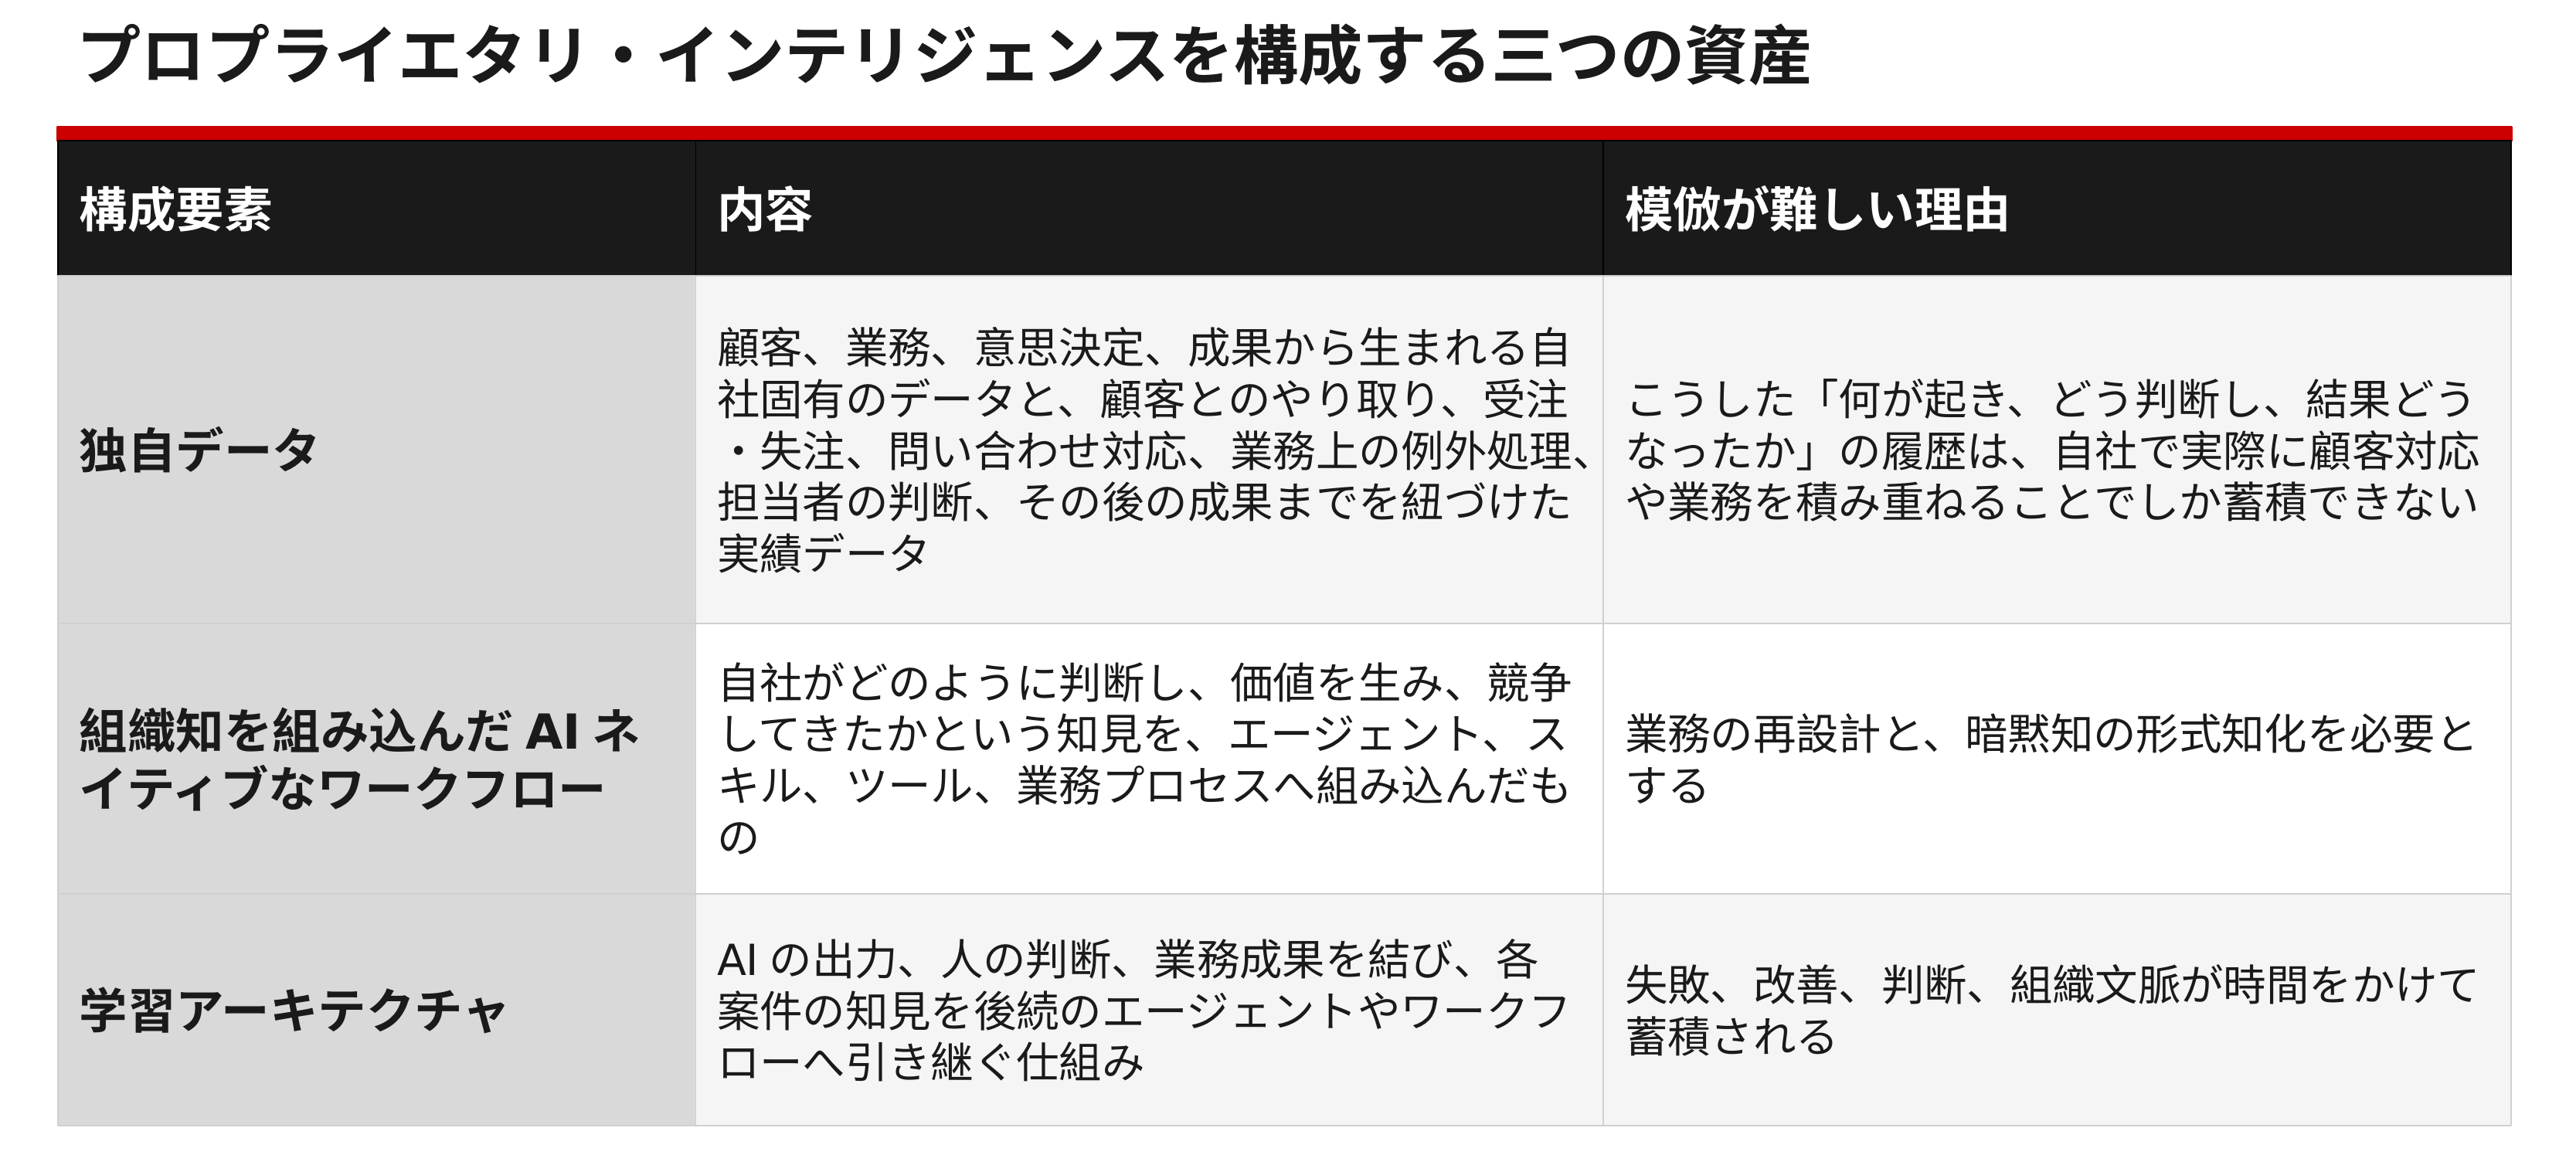
競合は、同じ基盤モデルやAIツールを導入することはできる。
しかし、自社の顧客接点から得たデータ、自社の専門家が行ってきた判断、自社の業務で発生した例外や失敗、それを基に作られた評価テストや標準スキルまでは購入できない。
AIの利用量が増えるだけで企業固有の知的資本が蓄積されるわけではない。AIの判断と業務成果を紐づけ、評価可能な形で蓄積し、後続のワークフローへ再利用して初めて、AI活用に複利効果が働いていく。
第3章
プロプライエタリ・インテリジェンスを築く7つの意思決定
プロプライエタリ・インテリジェンスは、個別のAI施策を積み上げるだけでは生まれない。
先行企業と後発企業を分けるのは、どこに賭け、何を自社資産として蓄積し、どのような組織で学習し、その変革をどう統治するかについての7つの意思決定である。
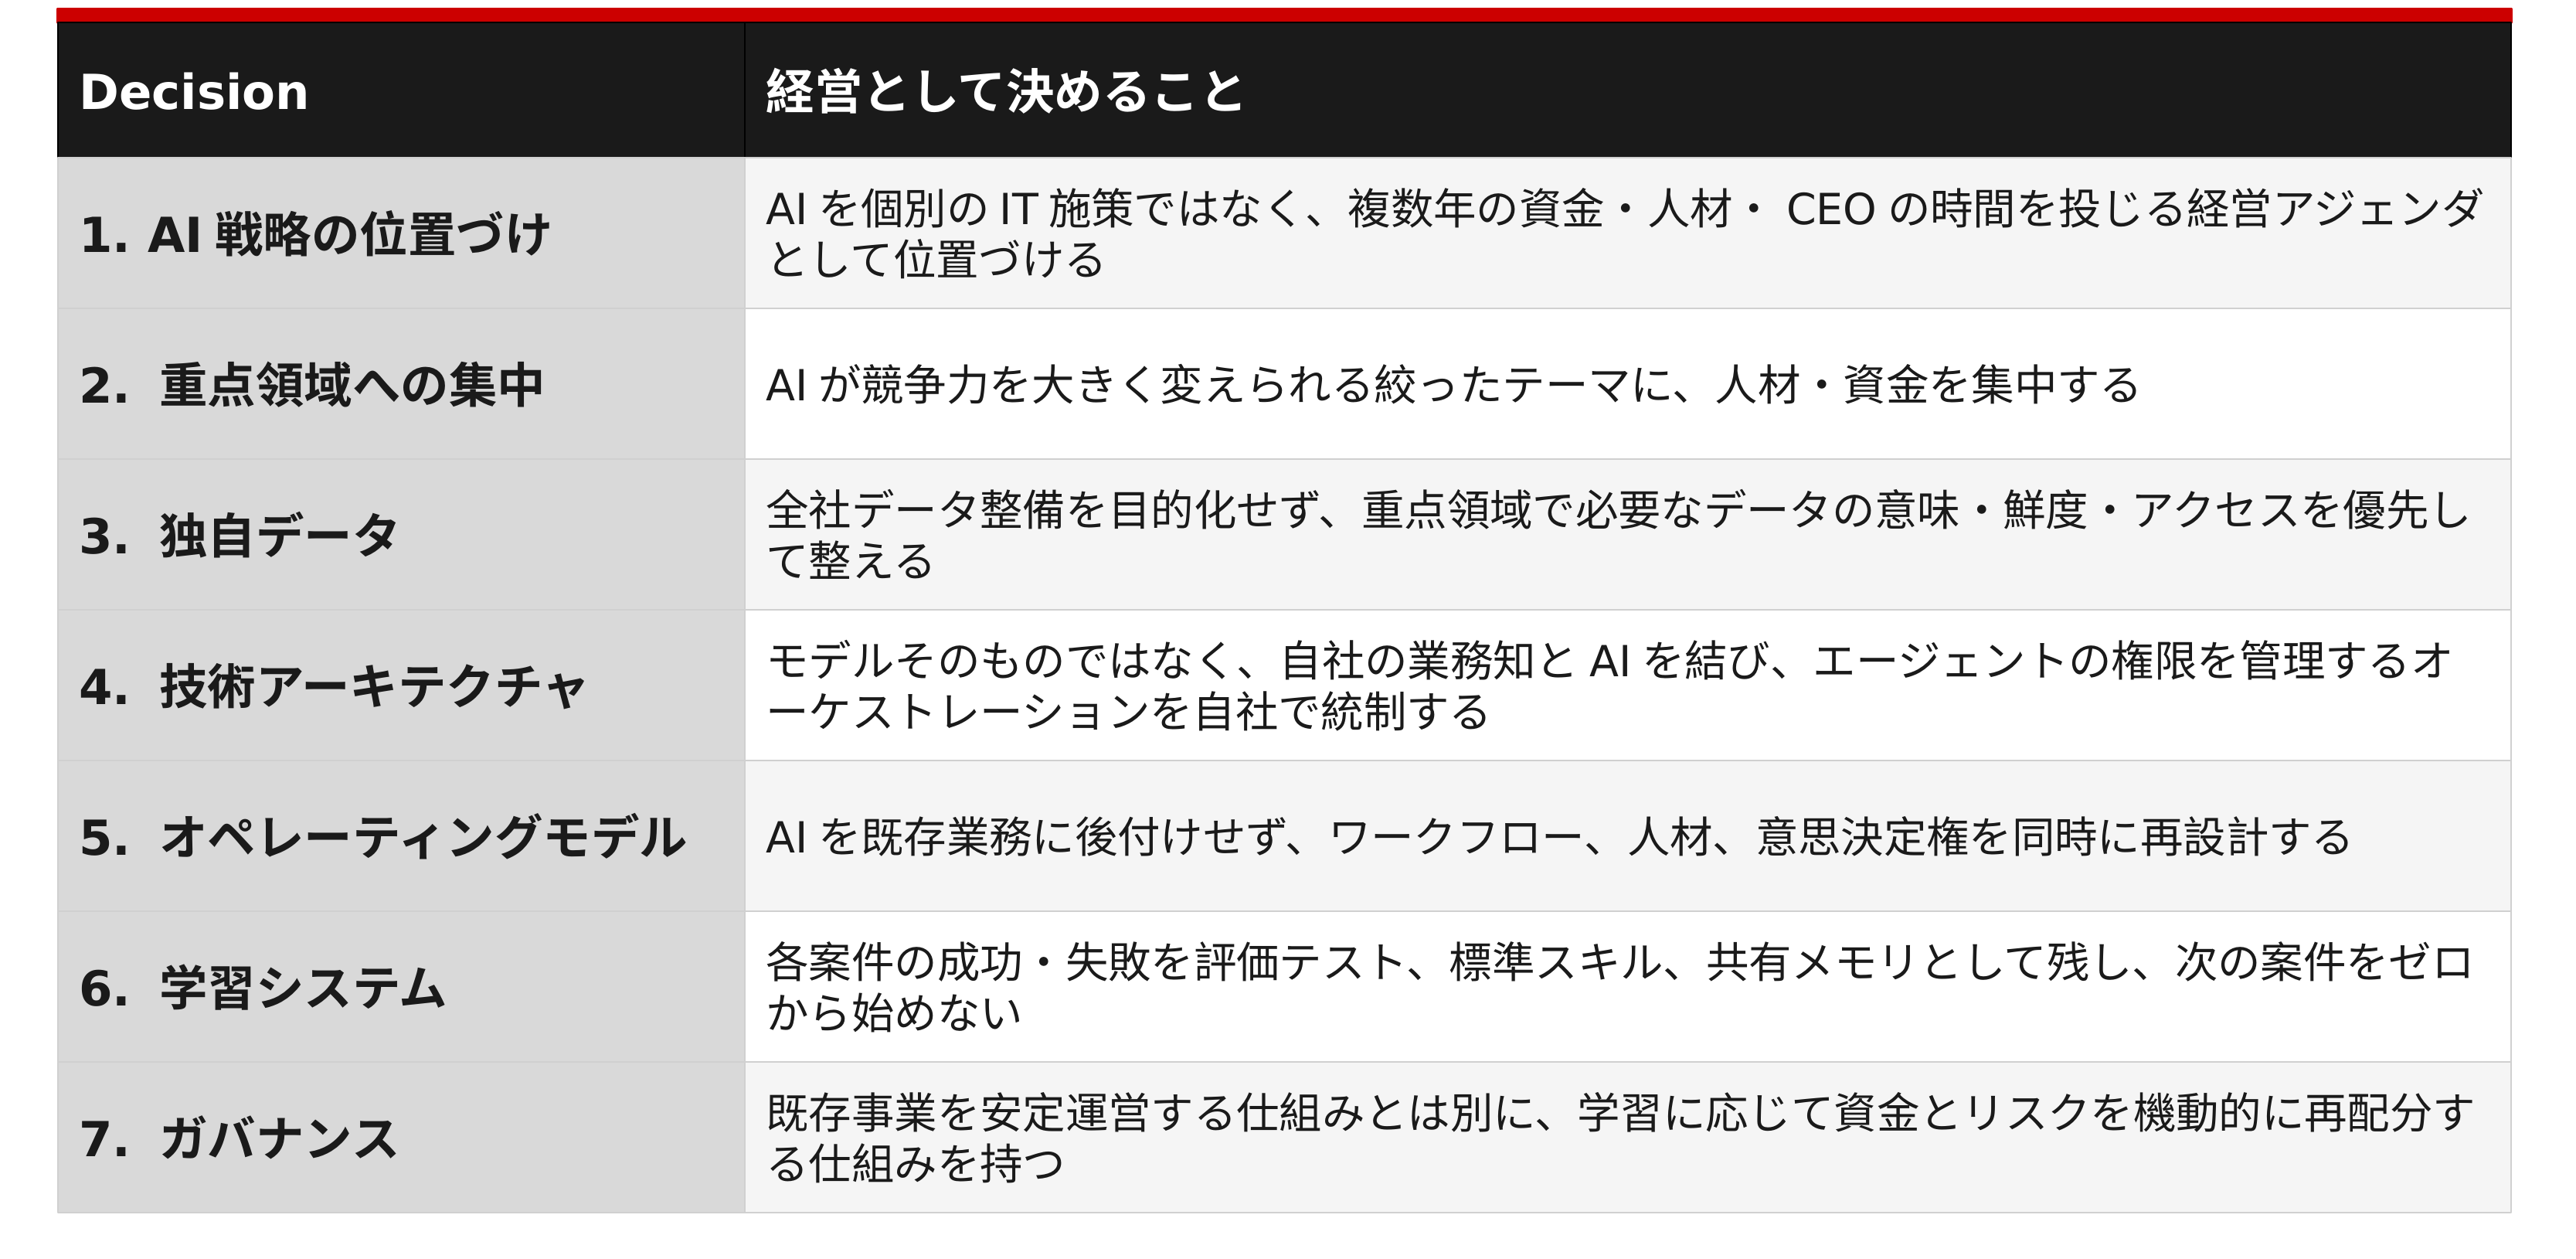
7つは独立したチェックリストではない。
Decision 1・2で「どこに賭けるか」を定め、Decision 3・4で競合が容易に模倣できない企業資産を築く。Decision 5・6で実行から得た知見を次の展開につなげ、Decision 7でその変革をスピードを落とさず拡大する。
以下では、7つのうち、既存企業の経営のあり方を特に大きく変える4領域 (Decision 2・3・5・7)――重点領域、独自データ、オペレーティングモデル、ガバナンス――を詳説する。
Decision 2 重点領域への集中
AIを広く展開するのではなく、競争力を変えられる領域に厚く張る
AIに本格的に取り組む企業ほど、ユースケースを増やしたくなる。
しかし、数十の案件へ資金と人材を薄く配分すれば、優秀な人材、独自データ、経営陣の関心が分散し、どの領域でも競合との差を十分につくれない。
重点領域は、次の三つが重なる場所から選ぶべきである。
- 競争力に直結する
顧客価値、差別化、収益構造、コスト構造を大きく変えられる。 - 自社固有のデータや業務知が存在する
一般的なAIではなく、自社ならではの情報を使うほど成果が高まる。 - 業務をエンド・ツー・エンドで再設計できる
一つのタスクの自動化ではなく、複数工程、役割、組織境界をまたいで仕事そのものを変えられる。
Adeccoは、AIを各部門へ広く展開するのではなく、自社の中核である採用プロセスそのものに集中的に投入している。AIエージェントを採用ライフサイクルの7段階に展開しており、候補者の事前スクリーニング、人材プール管理、候補者のショートリスト作成、面接日程調整、オンボーディングなどを支援している。
2026年6月時点で10カ国で120万件の候補者とのAI対話、25万件の面接、5万件の求人を処理し、先行市場では人材供給までのリードタイムを50%短縮、充足率は80%超に達した。さらに2026年第2四半期には、当初年末目標だった「Adecco事業の売上の50%を占める領域で、AIエージェントが業務を支援する体制を構築する目標を前倒しで達成し、年末目標を70%へ引き上げた。
この事例の面白さは、AIユースケースを増やしたことではない。「採用」という競争力を左右する一つのドメインを選び、その業務をエンド・ツー・エンドで作り変えている点にある。
難しいのは、重点領域を選ぶこと以上に、選ばなかった領域へ資源を振らないことである。
また、すべての案件に単年度ROIを求めれば、投資は短期間で効果を測りやすい既存業務の効率化へ偏る。そうした案件が、将来の競争優位を生むとは限らない。
AIポートフォリオでは、案件数を増やすことよりも、競争力を変えられる少数領域へ人材・資金・経営の関心を意図的に偏らせることが重要になる。
Decision 3 独自データ
「データを多く持つ企業」ではなく、「AIが使える形で独自データを蓄積する企業」が強くなる
最先端のAIモデルが広く利用できるようになるほど、モデルそのものによる差別化は小さくなる。
一方、自社の顧客、業務、意思決定、成果から生まれるデータは、競合が同じものを購入することができない。
ただし、独自データを大量に持っているだけでは不十分である。実際の業務でAIを活用するに、三つの条件が必要になる。
- 意味がそろっていること
「顧客」「売上」「利益率」などを、部門やシステムをまたいで同じ意味で扱える。 - 最新の状況を反映していること
過去の履歴だけでなく、日々の顧客接点や業務から生まれる情報で更新され続ける。 - AIの利用速度に合わせて統制されていること
品質、来歴、アクセス権限を、月次・四半期の確認ではなく継続的に管理する。
重要なのは、全社のデータを先に完全に整備しようとしないことである。
まず重点領域を決め、その領域でAIが成果を出すために必要なデータ定義、セマンティックレイヤー、データプロダクト、アクセス管理から整備する。
テクノロジー企業IntuitのQuickBooksには、企業ごとのとい売上、支出、キャッシュフローに加え、「どの顧客が、いつ、どのように支払ったか」という入金履歴が蓄積されている。IntuitはこのデータをAIエージェントに組み込み、例えばPayments Agentが、顧客ごとの過去の支払い行動を基に、支払いが遅れそうな請求を予測し、督促のタイミングや支払方法を提案する。
Intuit Assistベータ顧客を対象とした検証では、AIが作成した請求リマインダーを利用した場合、通常のリマインダーに比べて平均5日早く入金された。
重要なのは、AIモデルそのものではない。競合も同じLLMを利用できるが、「この顧客は通常何日で支払うのか」「どの督促方法なら支払ったのか」「その結果、自社の資金繰りがどう変わったのか」という履歴は、実際の取引を積み重ねた企業にしか存在しない。
さらにAIを使うほど、新たな請求、支払い、推奨施策とその結果が蓄積される。独自データとは単に社内に眠るデータではなく、業務を行うたびに増え、次のAI判断をより良くするデータである。これが、同じAIモデルを使っても企業間で成果に差が生まれる理由である。
つまりデータ戦略の起点を、「全社データをどう整備するか」から「重点領域で勝つために、どのデータを企業資産として育てるか」へ転換する必要がある。
Decision 5 オペレーティングモデル
AIを既存業務に足すのではなく、仕事の流れと人の役割を組み直す
AI導入で起こりがちな失敗は、既存の職務、承認、引き継ぎを残したまま、一部の作業だけをAIに置き換えることである。
個別の作業は速くなっても、前後の工程が変わらなければ、ボトルネックが別の場所へ移るだけで、顧客への提供価値や業務全体の処理能力は大きく変わらない。
AIネイティブな業務設計では、出発点を変える必要がある。「今の仕事のどこにAIを使えるか」ではなく、「AIエージェントが最初からチームの一員だったら、この仕事をどう設計するか」から考える。
そのうえで、業務プロセスだけでなく、職務定義、意思決定権、評価指標、インセンティブまで同時に変更することが重要である。組織制度の変更を後回しにすると、旧来の役割や評価制度が新しい仕事の進め方を元に戻してしまう。
ShopifyではAIを日常的に使うことを全社員に求める要件とした。ただし、重要なのはAIツールの利用を促したことではない。仕事の設計や人員配置を決める際の前提そのものを変えた点にある。
例えば、チームが追加人員やリソースを求める際には、まず「AIを使っても、この仕事を実現できないのか」を検討することが求められる。また、AIの活用はプロトタイプ作成だけでなく、パフォーマンス評価やピアレビューにも組み込まれている。
従来であれば、仕事量が増えれば「何人増やすか」を考える。Shopifyではその前に、「AIエージェントが最初からチームの一員だったら、この仕事をどう組み立て直すか」を考える。
すると、単に既存業務の一部をAIに代替させるだけではなく、例えば、情報収集、分析、資料作成、コーディング、テストなどをAIに担わせることを前提に、人が行う仕事、チームの人数、役割分担、意思決定の流れそのものを見直すことになる。
Shopifyが変えようとしているのは、AIの利用率ではなく「仕事を設計する際のデフォルト」である。人を中心に業務を設計して最後にAIを足すのではなく、人とAIの組み合わせからゼロベースで仕事を設計する。これがAIネイティブなオペレーティングモデルの本質である。
Decision 7 ガバナンス
AI変革には、「計画を守る仕組み」とは別に、「学びに応じて計画を変える仕組み」が必要
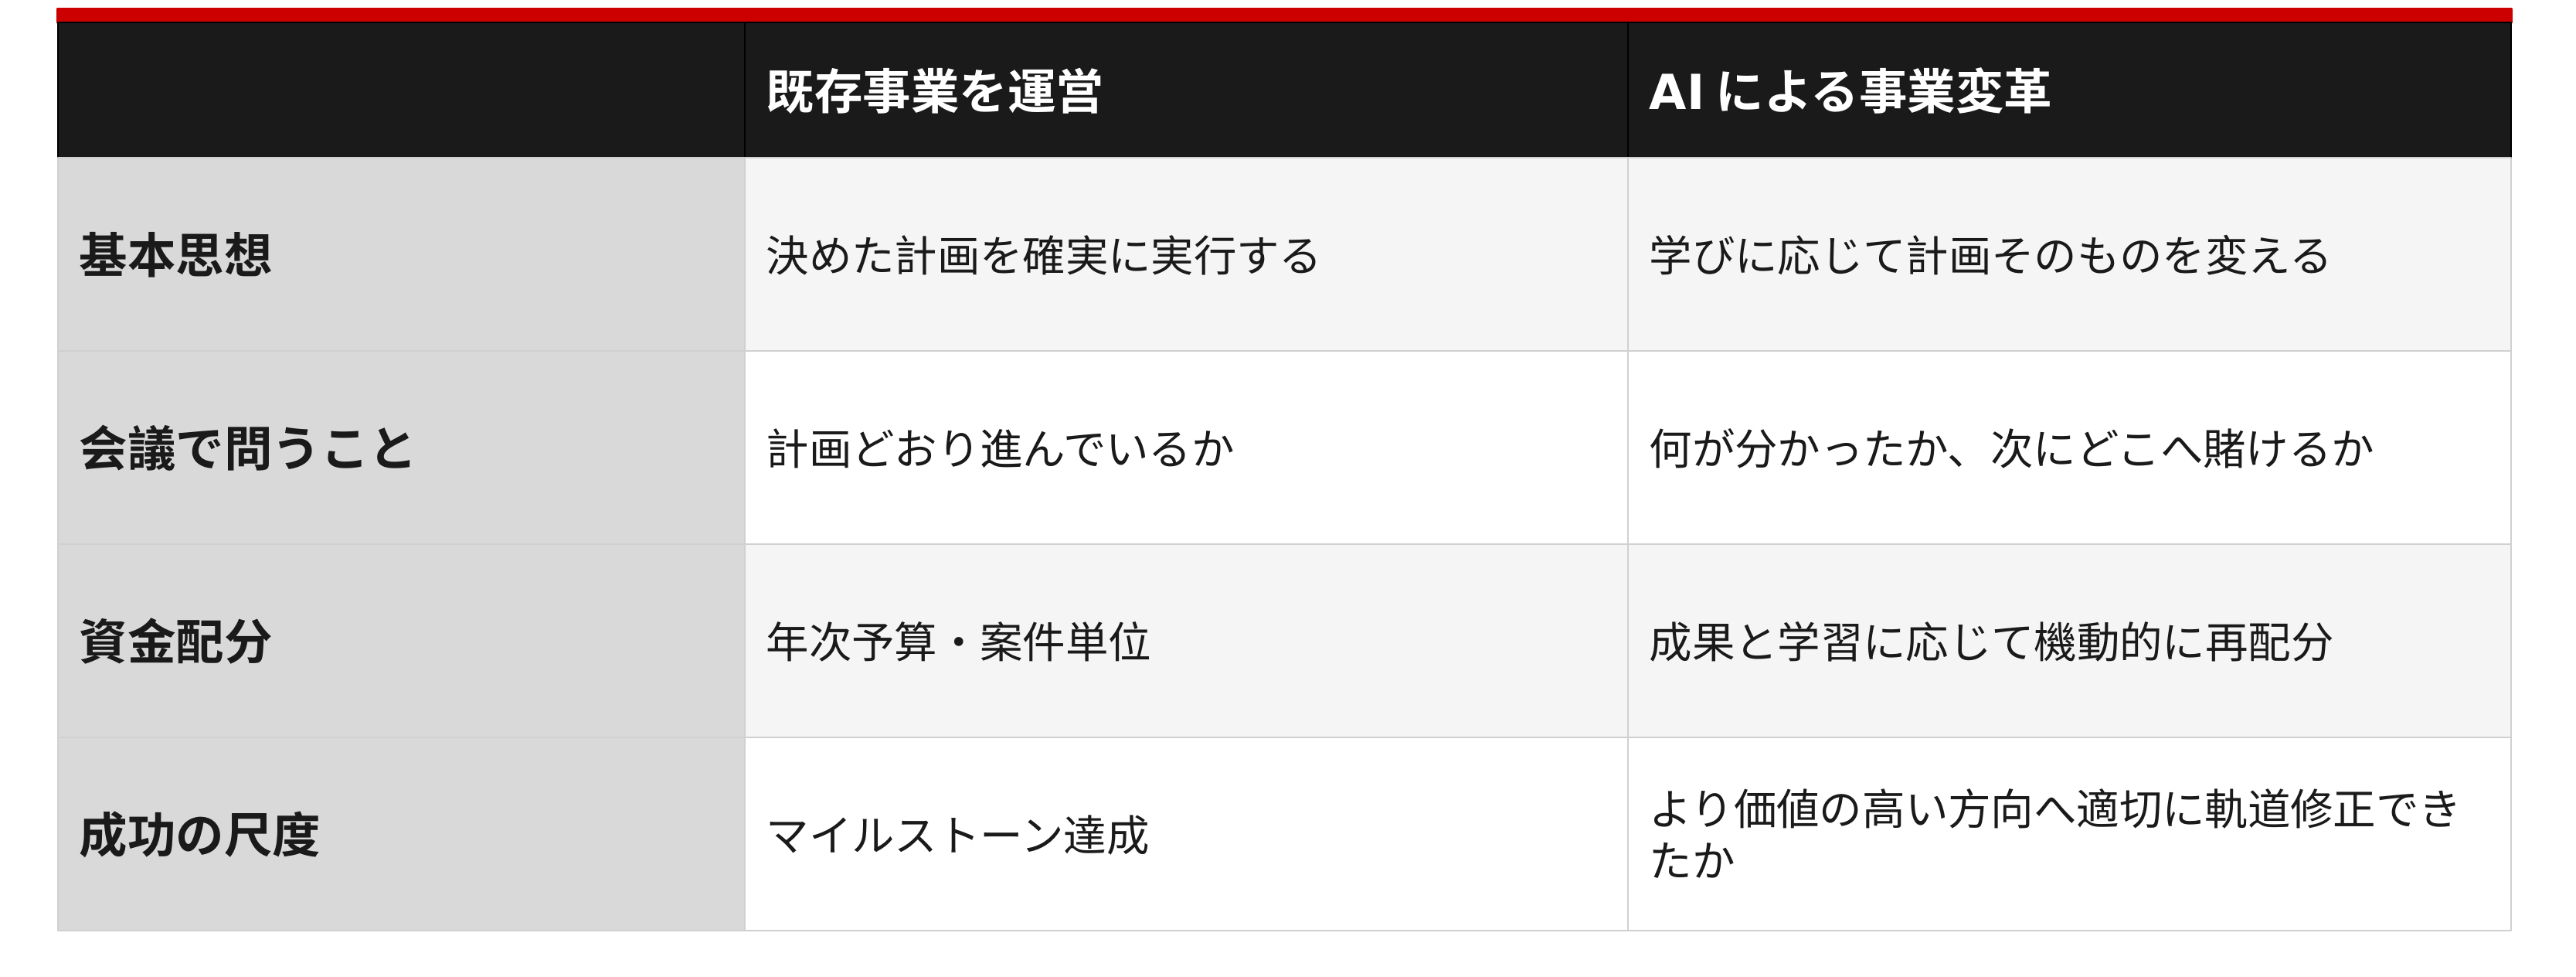
大企業の経営管理は、予算を決め、マイルストーンを設定し、計画との差異を管理することで、既存事業を安定的・効率的に運営するよう設計されている。
しかしAI変革では、事前に正解を決め切ることができない。実際に使ってみて初めて、どこに価値があり、何が機能せず、どこへ追加投資すべきかが分かる。
したがって、既存の経営管理にAI変革をそのまま載せるのではなく、「事業運営のガバナンス」と、「事業変革のガバナンス」を並行して持つ必要がある。
商業銀行のDBSは2025年に、全行で2,000超のAIモデル、430超のユースケースを運用し、データアナリティクスとAI/MLから約10億シンガポールドルの経済価値を創出したと算定・公表している。
興味深いのは、これだけ大規模化しても、案件ごとの個別設計や都度対応だけに依存せず、共通基盤、再利用可能な部品、標準化された統制を整備していることである。
共通のGenAIフレームワークに再利用可能な部品、ワークフロー機能、プロンプト設計、ガバナンス上のガードレールを組み込み、各チームがその枠内でAIを開発・展開できるようにしている。
DBSの事例が示すのは、ガバナンスを強くすることとスピードを落とすことは同義ではない、ということである。共通のガードレールと価値測定の仕組みを先に作ることで、むしろ多数のAIを安全かつ経済合理的に展開できる。
終章
AI活用を企業の競争力に変えていくためには
AIモデルやツールは、いずれ多くの企業が同じものを使えるようになる。したがって、競争力の差は「何を導入したか」ではなく、一つひとつのAI活用から何を自社に残せるかで決まる。
顧客とのやり取り、専門家の判断、業務上の例外や失敗を、独自データ、評価基準、標準スキル、より良い業務プロセスへ変えていけば、次のエージェントはゼロから始める必要がない。新たに作るエージェントが過去開発のものよりも速く、安く、より高い成果を出せるかどうかが、企業としてのAI能力を測る一つの試金石になる。
ここに、AI時代の競争ルールの変化がある。技術そのものはコモディティ化しても、技術を使うたびに蓄積される企業固有の知識と能力はコモディティ化しない。
7つの意思決定が問うているのは、AIを何件導入するかではない。一つのAI投資を単発の成果で終わらせるのか、それとも次のAI投資の成功確率を高める企業資産に変えるのか。
この差が積み重なるほど、先行企業と後発企業の差は、技術の差ではなく企業そのものの競争力の差になっていく。